2023年是中国住房租赁行业深化调整与转型的关键一年。在“租购并举”住房制度持续完善、保租房大规模入市、市场需求结构变化的多重因素交织下,行业从快速发展阶段转向理性运营阶段。本年鉴旨在系统梳理2023年住房租赁市场的政策环境、供需格局、企业动态及创新模式,为从业者与研究者提供全面参考。
一、政策环境:保租房主导,监管常态化
2023年,中央及地方政府继续以发展保障性租赁住房(保租房)为核心抓手。全年新筹集保租房约200万套(间),超额完成年度目标,累计已开工超过500万套(间)。政策重点从“筹集数量”转向“运营质量”,多地出台保租房运营管理办法,明确租金定价、准入退出、租户权益保障等细则。金融支持力度加大,央行设立1000亿元“租赁住房贷款支持计划”,支持市场化主体收购存量房屋用作保租房。另一方面,住房租赁市场监管趋于常态化,住建部等多部门联合发布《关于规范住房租赁市场秩序的通知》,严厉打击“高进低出”“长收短付”等违规行为,推动资金监管账户全面落地。
二、市场供需:租金下行,结构性分化加剧
2023年,受宏观经济复苏不及预期、居民收入预期偏弱以及新增供给集中入市影响,全国主要城市租金呈现下行态势。贝壳研究院数据显示,2023年重点40城平均租金同比下降约3%-5%,其中北京、上海、深圳等一线城市租金波动较小,但二线城市如成都、杭州、武汉因保租房大量投放,租金降幅明显。供给端,个人业主房源挂牌量增加,反映部分投资性房产转售为租;而机构化房源占比提升至15%左右,头部企业如泊寓、龙湖冠寓、魔方生活等放缓扩张速度,转向精细化运营。需求端,租客群体中青年蓝领、新市民占比上升,对性价比和小户型需求旺盛,同时“租期缩短”趋势显现,平均租期从12个月降至9-10个月。
三、企业运营:盈利承压,模式创新加速
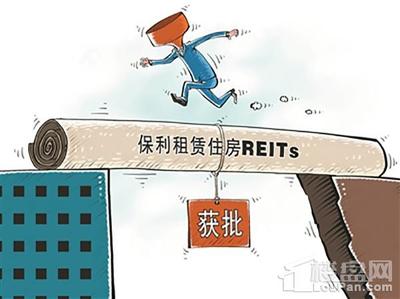
2023年,住房租赁企业普遍面临增收不增利困境。头部房企系租赁品牌(如万科泊寓、龙湖冠寓)凭借母公司资源,出租率维持在90%以上,但净利润率仍较低,部分项目依赖租金贷或REITs融资。第二个特点是保租房REITs常态化发行。2023年,已有4只保租房REITs上市,累计发行规模超120亿元,底层资产以一二线城市保租房项目为主,为行业提供了退出通道。轻资产托管模式兴起,创业系公寓(如乐乎、微领地)通过输出运营管理服务,降低资本开支,聚焦效率提升。值得注意的是,智能化与增值服务成为新亮点,智能门锁、能耗管理及社区零售等贡献收入占比达5%-10%。
四、挑战与问题:供需错配、资金压力与租户权益
行业主要矛盾集中在三方面:一是供需错配:保租房多集中在城市外围,而租客需求核心区,导致部分项目空置率升高;二是资金压力:市场化企业融资成本仍高,保租房REITs门槛较高,中小企业难以受益;三是租户权益保障仍不完善,押金纠纷、随意涨租等投诉量同比上升15%。城中村改造中的租赁房源合规性参差不齐,给监管带来挑战。
五、未来展望:从规模到质量,构建多层次租赁体系
展望2024-2025年,中国住房租赁行业将进入“提质增效”新阶段。一是保租房继续增量,但重点转向职住平衡与配套完善;二是市场化租赁与保租房并轨发展,推动“一张床、一间房、一套房”多层次供应;三是科技赋能加速,AI定价、VR看房、智能合约等渗透率提升;四是政策将更注重租购同权落地,如教育、医疗等公共服务均等化。长期看,行业需依赖REITs退出机制成熟和专业化运营能力提升,方能实现可持续商业模式。
2023年,中国住房租赁行业在阵痛中蜕变。规模扩张不再是唯一目标,运营效率、租户体验与财务健康成为共识,保租房的大规模入市重塑了市场格局,也为行业带来长期稳定锚。唯有政策、资本与运营协同创新,才能让“住有所居”真正照进现实。